Банк і каса
Розділ Банк і каса містить документи руху грошових коштів — банківські й касові — та звіти про гроші.
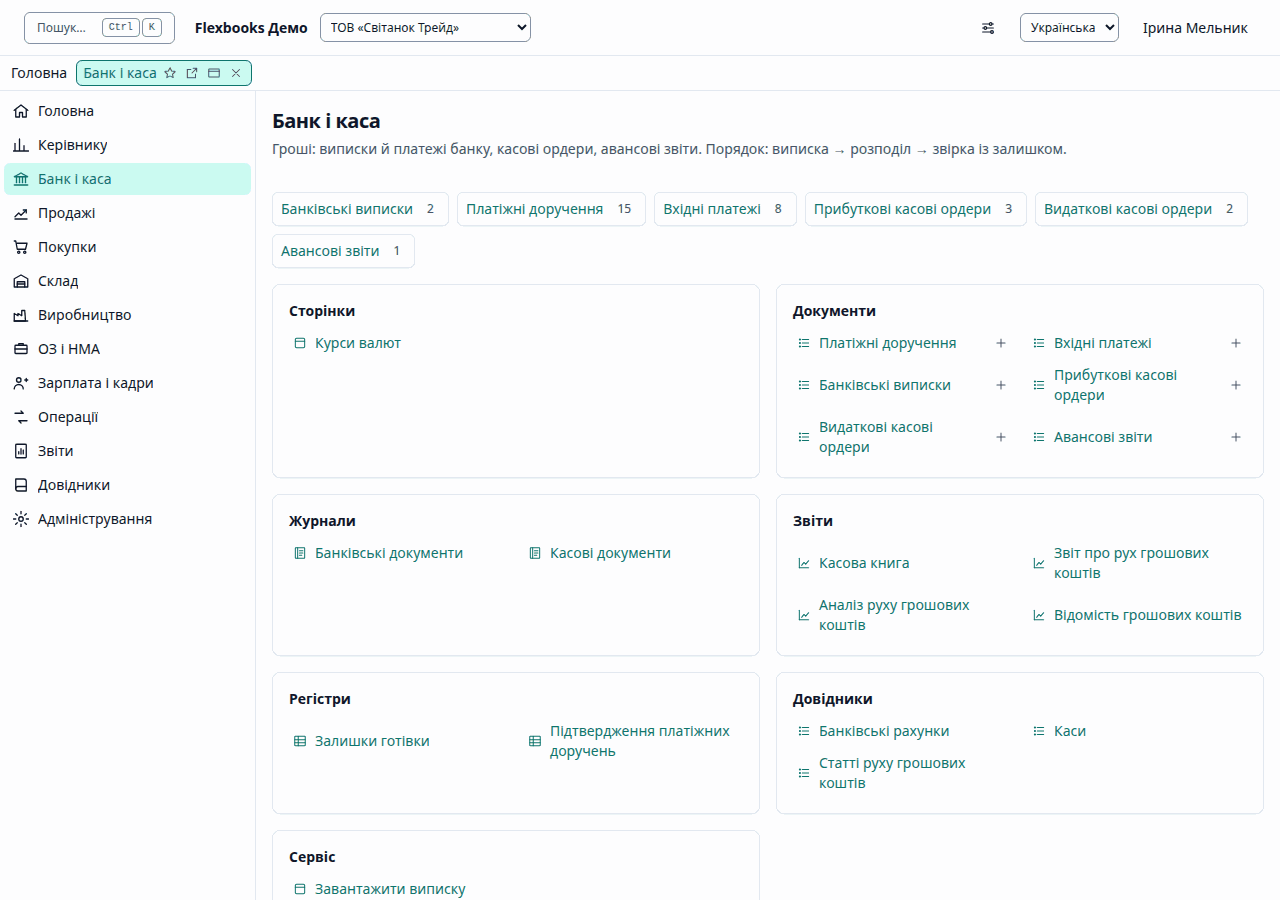
Ці групи показує панель функцій збоку, щойно відкрито будь-який список розділу; сама сторінка розділу на знімку збирає ті самі посилання в картки за видом: документи, журнали, звіти.
| Група | Що містить |
|---|---|
| Важливе | Банківські документи, Касові документи |
| Інше в розділі | Платіжні доручення, Вхідні платежі, Банківські виписки, Прибуткові касові ордери, Видаткові касові ордери, Авансові звіти |
| Див. також | Банківські рахунки, Каси, Статті руху грошових коштів, Курси валют |
| Створити | Платіжне доручення, Платіжне доручення вхідне, Банківська виписка, Прибутковий касовий ордер, Видатковий касовий ордер, Авансовий звіт |
| Звіти | Касова книга, Звіт про рух грошових коштів, Аналіз руху грошових коштів, Відомість грошових коштів |
| Сервіс | Завантажити виписку |
Рахунки 301 (каса), 311 / 312 (поточні рахунки) і 333 (гроші в дорозі) ведуться в розрізі каси або банківського рахунку та статті руху грошових коштів.
Платіжні доручення
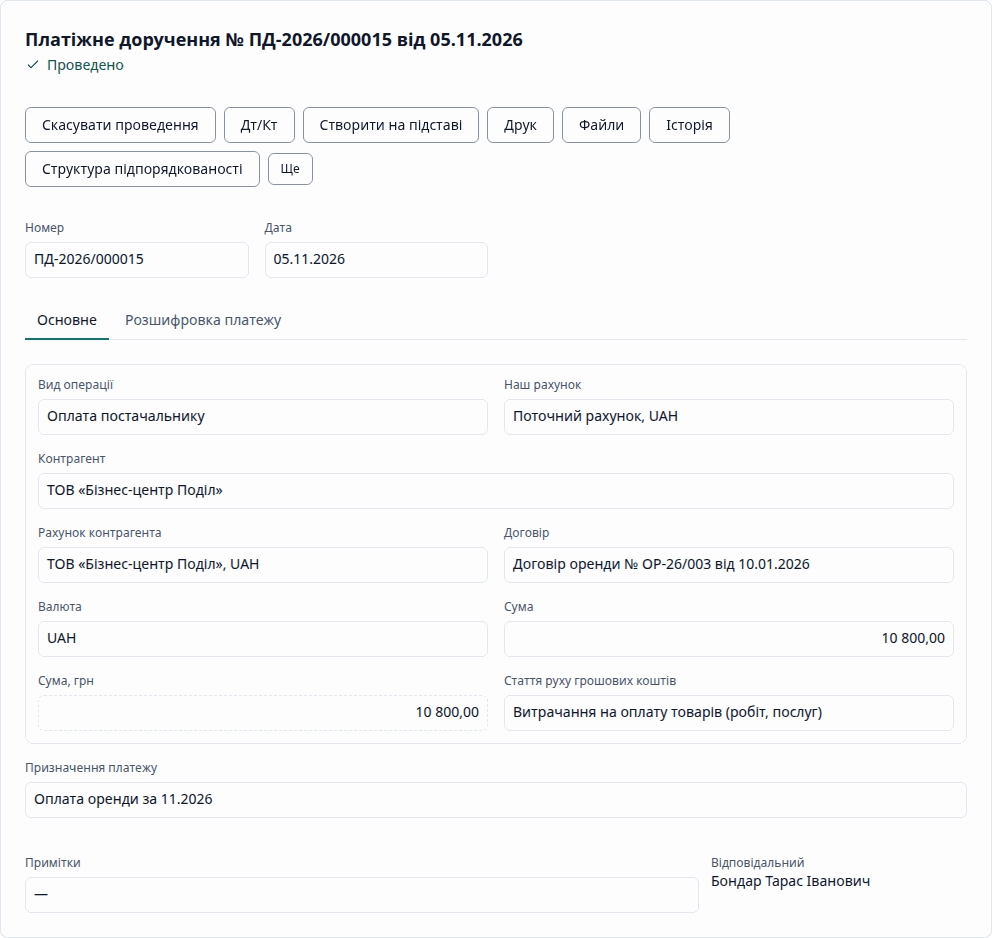
Платіжне доручення — списання з рахунку, Платіжне доручення вхідне — надходження. Для вихідного платежу обов'язкове призначення платежу. Типові проводки:
| Операція | Проводки |
|---|---|
| Оплата покупця | Дт 311 Кт 361 |
| Аванс від покупця | Дт 311 Кт 681; ПДВ з авансу Дт 6431 Кт 6432 |
| Аванс постачальнику | Дт 371 Кт 311; податковий кредит з авансу Дт 6441 Кт 6442 |
| Повернення коштів покупцю | Дт 361 Кт 311 |
| Внесок до статутного капіталу | Дт 311 Кт 46 |
| Готівка з банку в касу | Дт 333 Кт 311 (далі ПКО Дт 301 Кт 333) |
Оплата закриває борг у регістрі Взаєморозрахунки за договором (і документом розрахунків); залік авансу виконує документ відвантаження чи надходження (див. Продажі, Покупки).
Банківська виписка та її завантаження
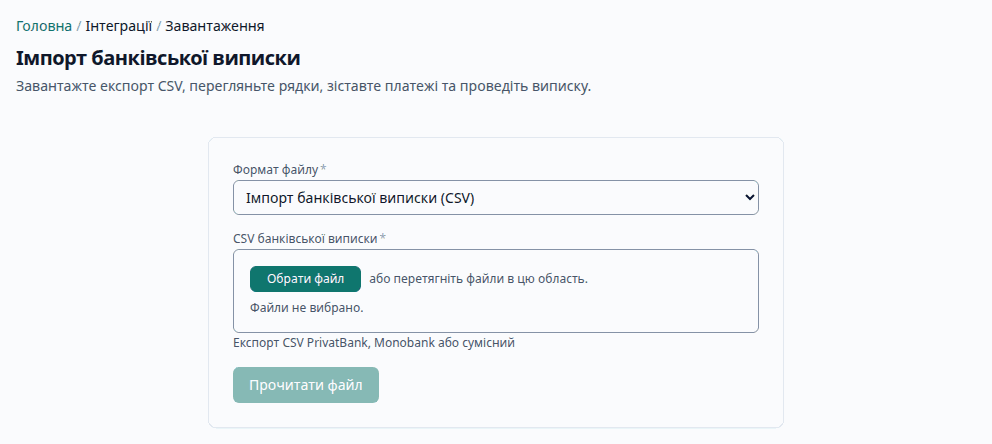
Сервіс → Завантажити виписку відкриває майстер Імпорт банківської виписки:
- Оберіть Конектор (експорт CSV PrivatBank, Monobank або сумісний) і файл, натисніть Розібрати CSV. Банківський рахунок підставляється за IBAN із файлу; якщо IBAN не знайдено, оберіть рахунок на наступному кроці: без нього виписку не провести.
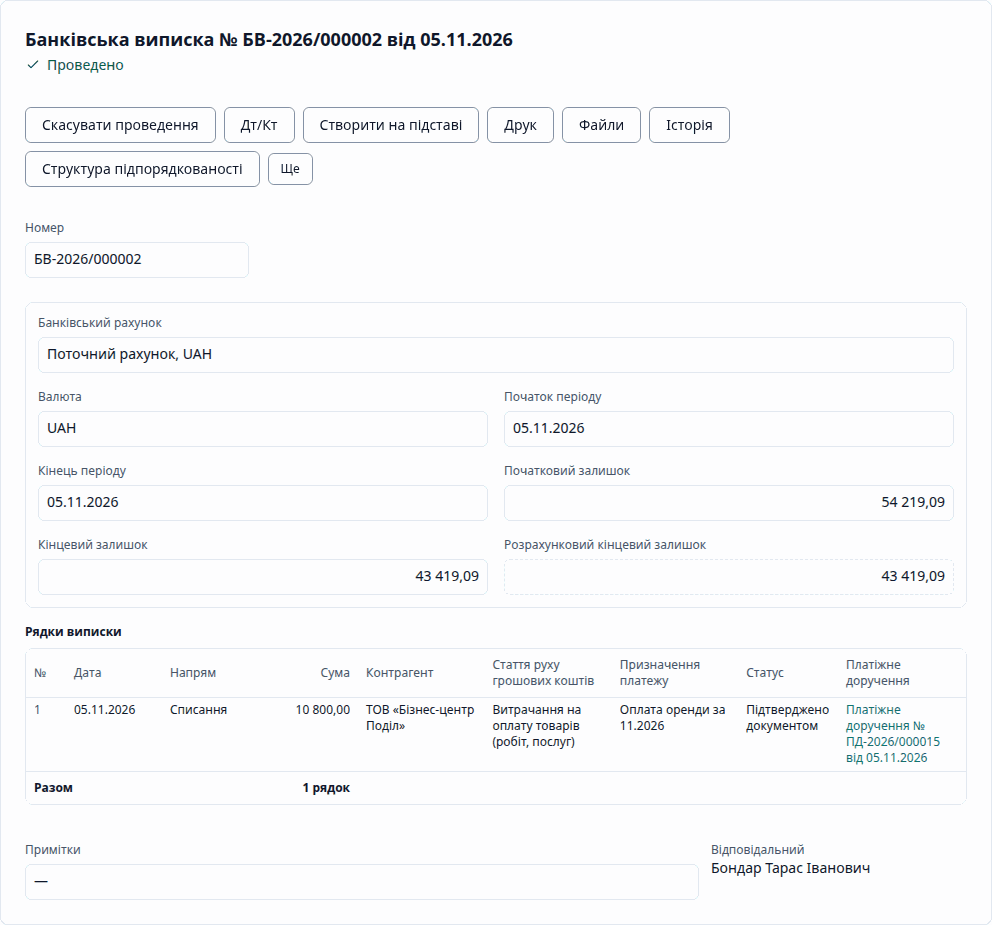
- Перегляньте Рядки банківської виписки (дата, Напрям — «Надходження» / «Списання», сума, Призначення).
- Зіставте рядки: кожному рядку пропонується зіставлення з поясненням Чому збігається; Автозіставити всі з упевненістю ≥ … приймає всі пропозиції вище порогу автозіставлення; Підказати за допомогою AI просить підказку ШІ (див. Можливості ШІ); Пропустити рядок — рядок не проводиться.
- Провести банківську виписку. Поки є рядки «Не зіставлено», проведення неможливе.
Рядок, що відповідає вже проведеному платіжному дорученню з тією самою сумою й контрагентом у межах вікна дат, лише підтверджує це доручення (без нових проводок); для незіставленого рядка створюється чернетка доручення з підказкою категоризатора. Після проведення залишок 311 дорівнює кінцевому залишку виписки; виписка, кінцевий залишок якої не сходиться з початковим і рухами, не приймається.
Касові ордери
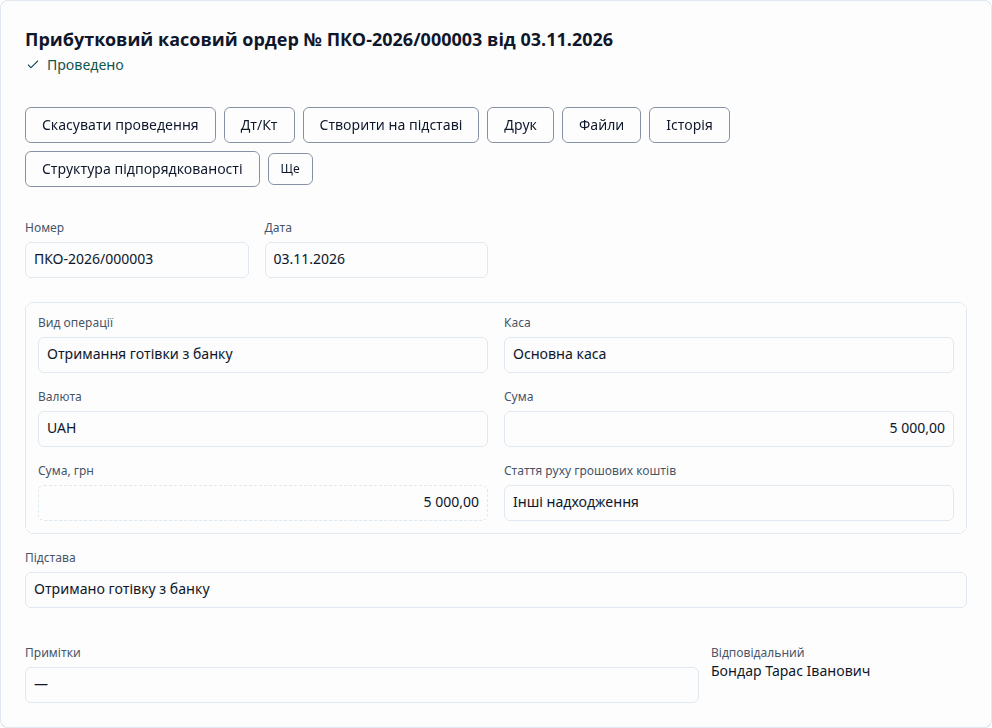
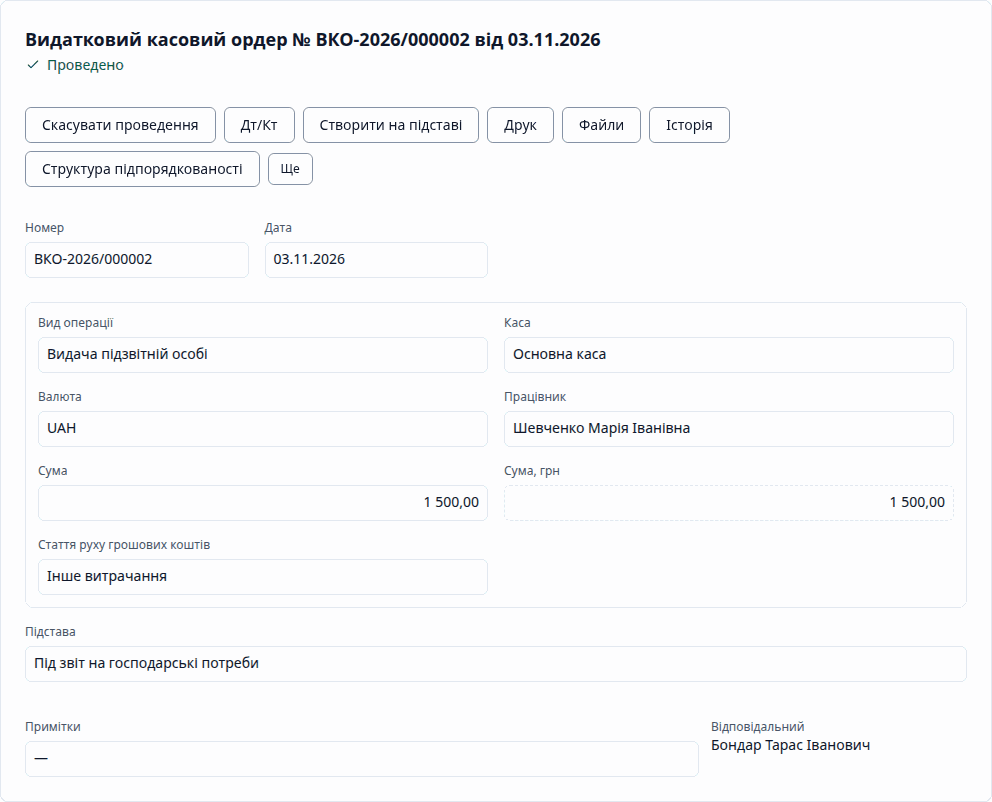
Прибутковий касовий ордер (ПКО) і Видатковий касовий ордер (ВКО) обліковують готівку каси (довідник Каси). Обов'язкові каса, кор. рахунок, сума та підстава; для валюти — курс.
| Операція | Проводки |
|---|---|
| Готівка з банку | ПКО: Дт 301 Кт 333 |
| Видача під звіт | ВКО: Дт 372 Кт 301 |
| Повернення залишку підзвітною особою | ПКО: Дт 301 Кт 372 |
ВКО, після якого залишок каси став би від'ємним, не проводиться, якщо в картці каси не дозволено від'ємний залишок. ПКО й ВКО друкуються з сумою прописом і корінцем (квитанцією).
Авансовий звіт
Авансовий звіт списує витрати підзвітної особи з 372: товари (наприклад, Дт 281 Кт 372) і ПДВ постачальника на податковий кредит (Дт 6441 Кт 372). Форма показує попередній аванс і залишок; на підставі звіту створюється ВКО на перевитрату або ПКО на повернення залишку — обидва закривають 372.
Касова книга
Звіт Касова книга (форма КО-4) за день каси: залишок на початок, надходження, видатки, залишок на кінець; залишок на кінець дорівнює сальдо 301 каси. Валютна каса веде книгу у своїй валюті з гривневим еквівалентом. З «Усі організації» кожна організація отримує окремий аркуш.
Відомість грошових коштів
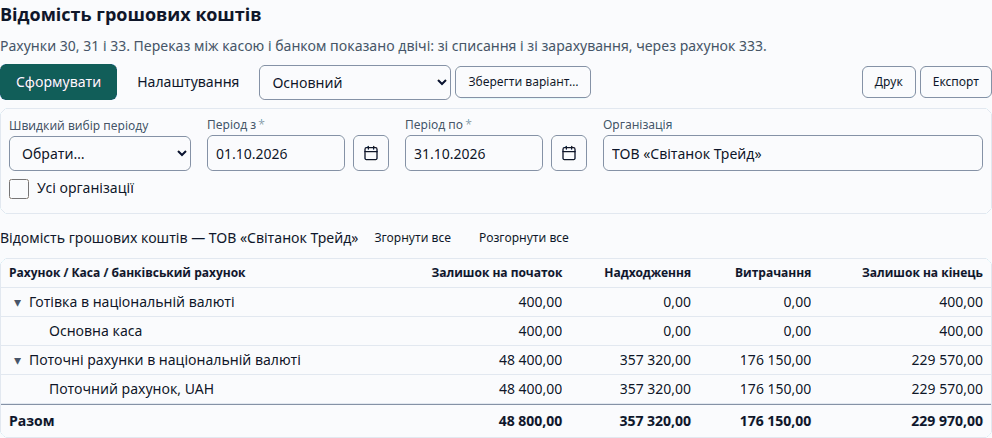
Відомість грошових коштів — початковий залишок, надходження, видатки й кінцевий залишок кожного грошового рахунку (каса 30х, банк 31х, гроші в дорозі 33х) за рахунком і касою чи банківським рахунком, за період і організацією. Переміщення між двома грошовими рахунками показується на обох, тож кінцевий залишок кожного рахунку збігається з бухгалтерським. З рядка рахунку розшифровка відкриває картку рахунку.
Звіт про рух грошових коштів і Аналіз руху грошових коштів рахують надходження й витрати за статтями руху грошових коштів (внутрішні переміщення не враховуються).