Продажі
Розділ Продажі містить документи продажу, вихідні податкові документи ПДВ і розрахунки з покупцями.
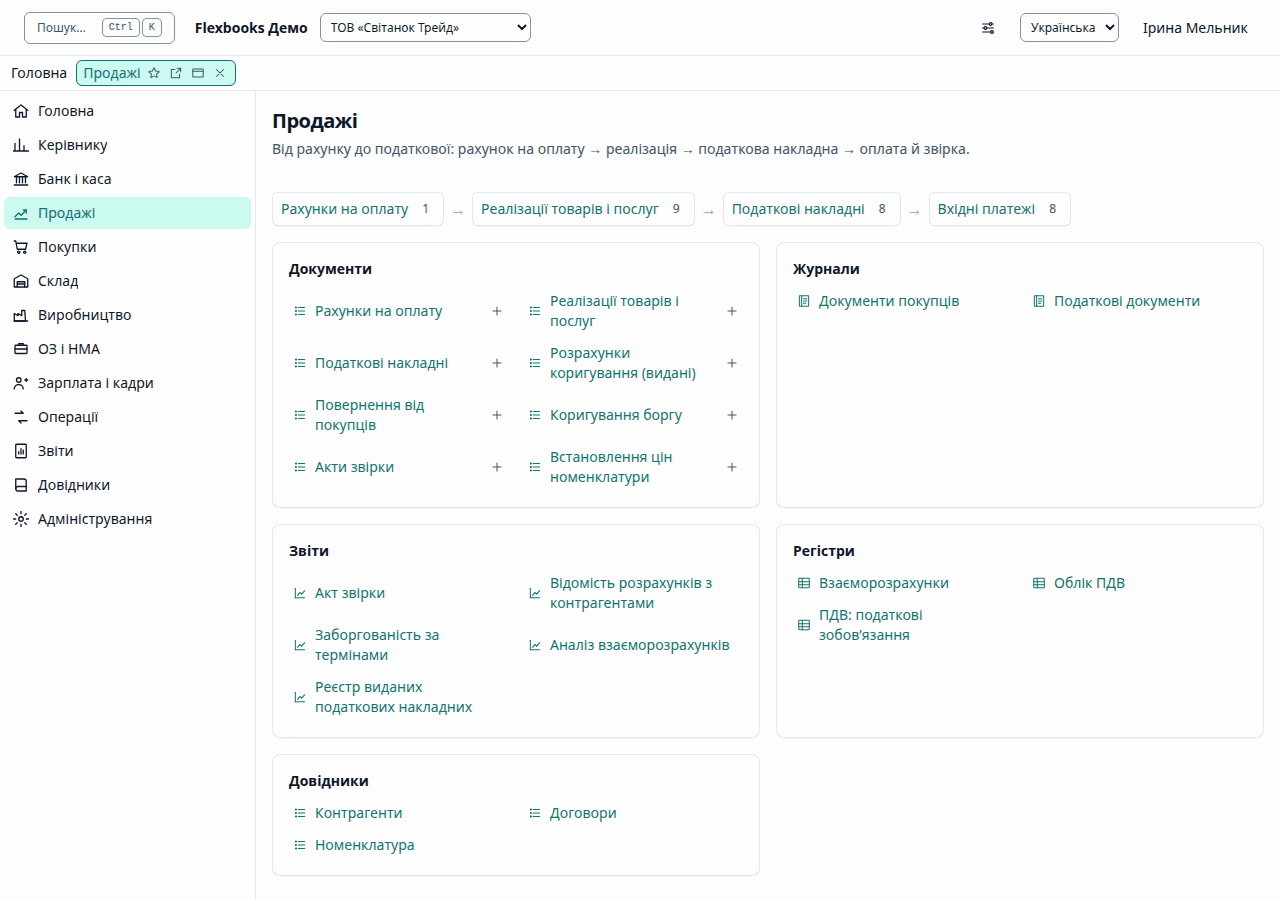
Ці групи показує панель функцій збоку, щойно відкрито будь-який список розділу; сама сторінка розділу на знімку збирає ті самі посилання в картки за видом: документи, журнали, звіти.
| Група | Що містить |
|---|---|
| Важливе | Документи покупців |
| Інше в розділі | Рахунки на оплату, Реалізації товарів і послуг, Податкові накладні, Розрахунки коригування (видані), Повернення від покупців, Коригування боргу, Акти звірки, Встановлення цін номенклатури |
| Див. також | Контрагенти, Договори, Номенклатура, Податкові документи |
| Створити | Рахунок на оплату покупцю, Реалізація товарів і послуг, Податкова накладна, Розрахунок коригування (виданий), Повернення товарів від покупця, Коригування боргу, Акт звірки взаєморозрахунків, Встановлення цін номенклатури |
| Звіти | Акт звірки, Відомість розрахунків з контрагентами, Заборгованість за термінами, Аналіз взаєморозрахунків, Реєстр виданих податкових накладних |
Рахунок на оплату покупцю
Рахунок на оплату покупцю не має проводок. Вибір покупця заповнює його основний договір, валюту і строк оплати; позиція бере ціну типу цін документа. Форма показує стан оплати (збережений рахунок читає оплати, зроблені за ним). Друкована форма містить реквізити, IBAN, рядки зі знижкою, суму та QR-код для оплати (лише для гривневого рахунку).
Реалізація товарів і послуг
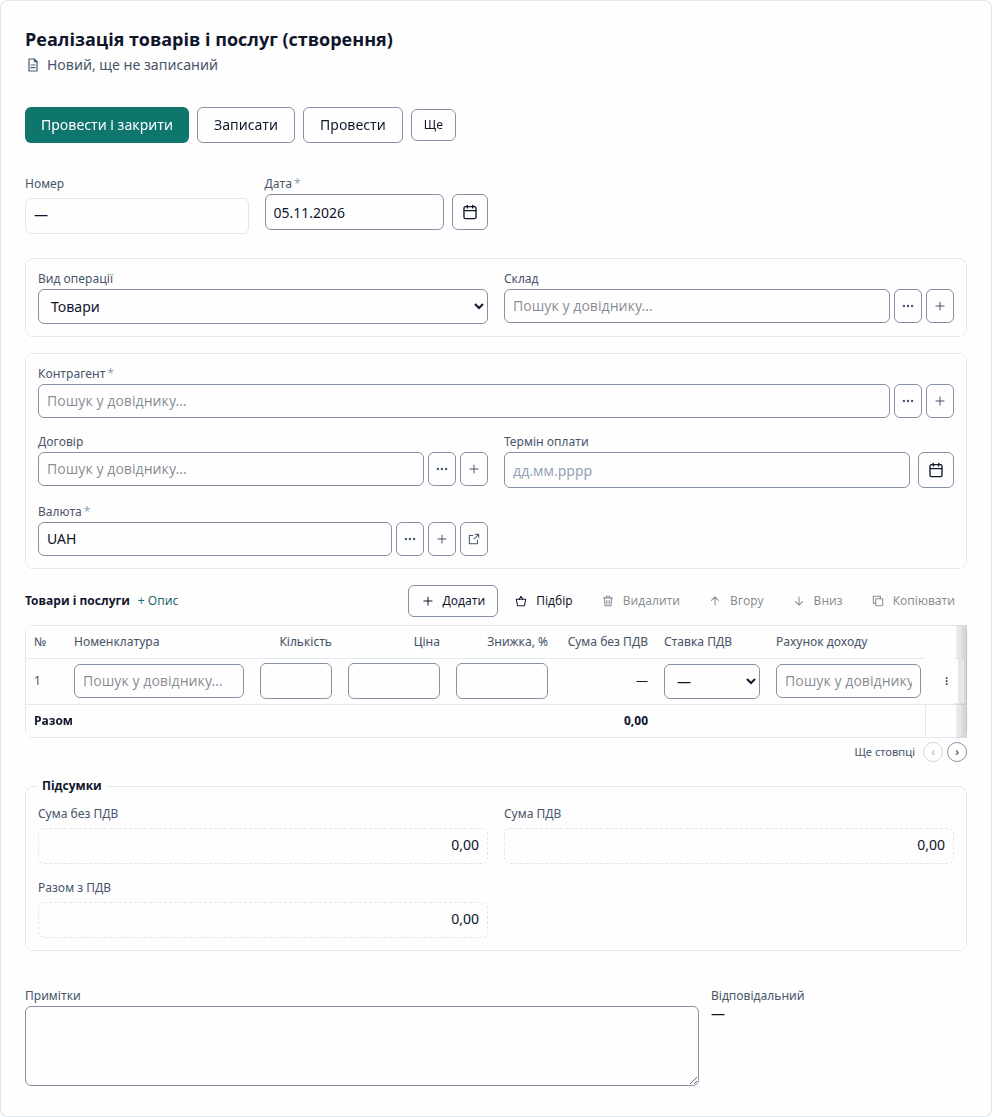
Реалізація товарів і послуг — відвантаження покупцю. Вид операції — товари, послуги або обидва (визначається з рядків). Новий документ відкривається як продаж товарів; склад підставляється з Основного складу у ваших персональних налаштуваннях, а якщо його не задано, поле порожнє й склад обирають самі. Обов'язкові дата, контрагент, валюта й хоча б один рядок; кількість має бути більшою за нуль, ціна — невід'ємною, знижка — від 0 до 100 %.
Проводки (продаж платника ПДВ на загальній системі):
| Що | Проводки |
|---|---|
| Дохід від товарів / послуг | Дт 361 Кт 702 / Дт 361 Кт 703 |
| ПДВ (перша подія — відвантаження) | Дт 361 Кт 6432 |
| Собівартість товарів (за ковзною середньою) | Дт 902 Кт 281 |
| Відвантаження в рахунок авансу | ПДВ Дт 361 Кт 6431; залік авансу Дт 681 Кт 361 |
| Іноземному покупцю (USD, експорт) | Дт 362 Кт 703 |
Продаж товару зі складу, на якому залишку не вистачає, не проводиться, якщо склад забороняє від'ємні залишки. Продаж товарів без складу, датований від 1 листопада 2026 року, не проводиться; раніший проводиться без собівартості, і форма про це попереджає. Друковані форми: «Видаткова накладна», «Акт надання послуг», товарно-транспортна накладна.
Повернення товарів від покупця
Повернення товарів від покупця створюється на підставі реалізації й копіює рядки з тим, що ще можна повернути; повернути більше, ніж залишилось у реалізації, не можна. Проводки: Дт 704 Кт 361 (вирахування з доходу), Дт 6432 Кт 361 (ПДВ), Дт 281 Кт 902 (товар повертається за собівартістю продажу).
Податкова накладна
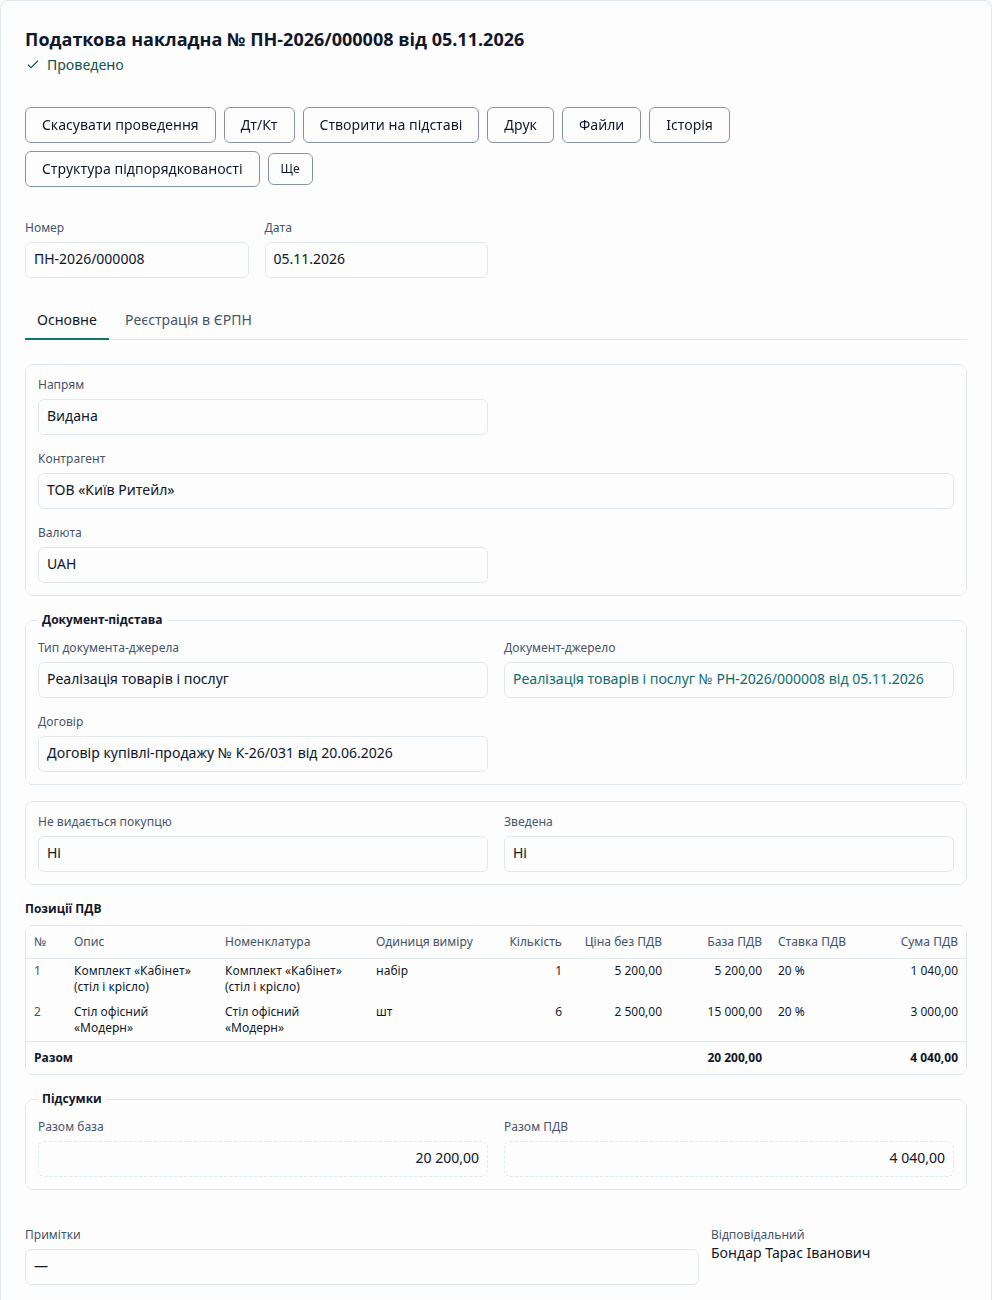
Податкова накладна створюється на підставі проведеної реалізації або оплати покупця (аванс): заголовок заповнюється з підстави, рядки групуються за ставками ПДВ. Непроведена підстава не приймається; якщо підстава вже має податкову накладну, Flexbooks попереджає. Накладна не може містити більше ПДВ, ніж підстава залишила незареєстрованим (на 6432).
Проведення: Дт 6432 Кт 6412 — податкове зобов'язання з ПДВ. Неплатнику ПДВ податкову накладну не дозволено.
Після реєстрації в ЄРПН квитанцію реєстрації застосовують у вікні Регламентована звітність (див. Звіти): накладна отримує стан, номер і дату реєстрації.
Розрахунок коригування (виданий)
Розрахунок коригування (виданий) коригує податкову накладну: на підставі повернення покупця він бере накладну й рівно повернуті рядки з від'ємними сумами (Дт 6412 Кт 6432). Повернення, продаж якого не має проведеної податкової накладної, не приймається; коригування не може зменшити ПДВ нижче нуля.
Коригування боргу та акт звірки
- Коригування боргу списує заборгованість (на налаштовану статтю доходів) або заліковує борги між двома контрагентами до копійки; списати більше відкритого боргу не можна.
- Акт звірки взаєморозрахунків заповнює наші рухи й залишки з регістра «Взаєморозрахунки» і друкує обидві сторони з висновком.
Звіти
- Акт звірки — виписка з рахунку для одного контрагента. З «Усі організації» друкується окремий акт для кожної власної організації, що мала розрахунки з контрагентом.
- Відомість розрахунків з контрагентами, Заборгованість за термінами, Аналіз взаєморозрахунків — розрахунки за контрагентами, договорами й документами.
- Реєстр виданих податкових накладних — податкові накладні та розрахунки коригування за період.