Покупки
Розділ Покупки містить документи надходження від постачальників, вхідні податкові документи ПДВ і розрахунки з постачальниками.
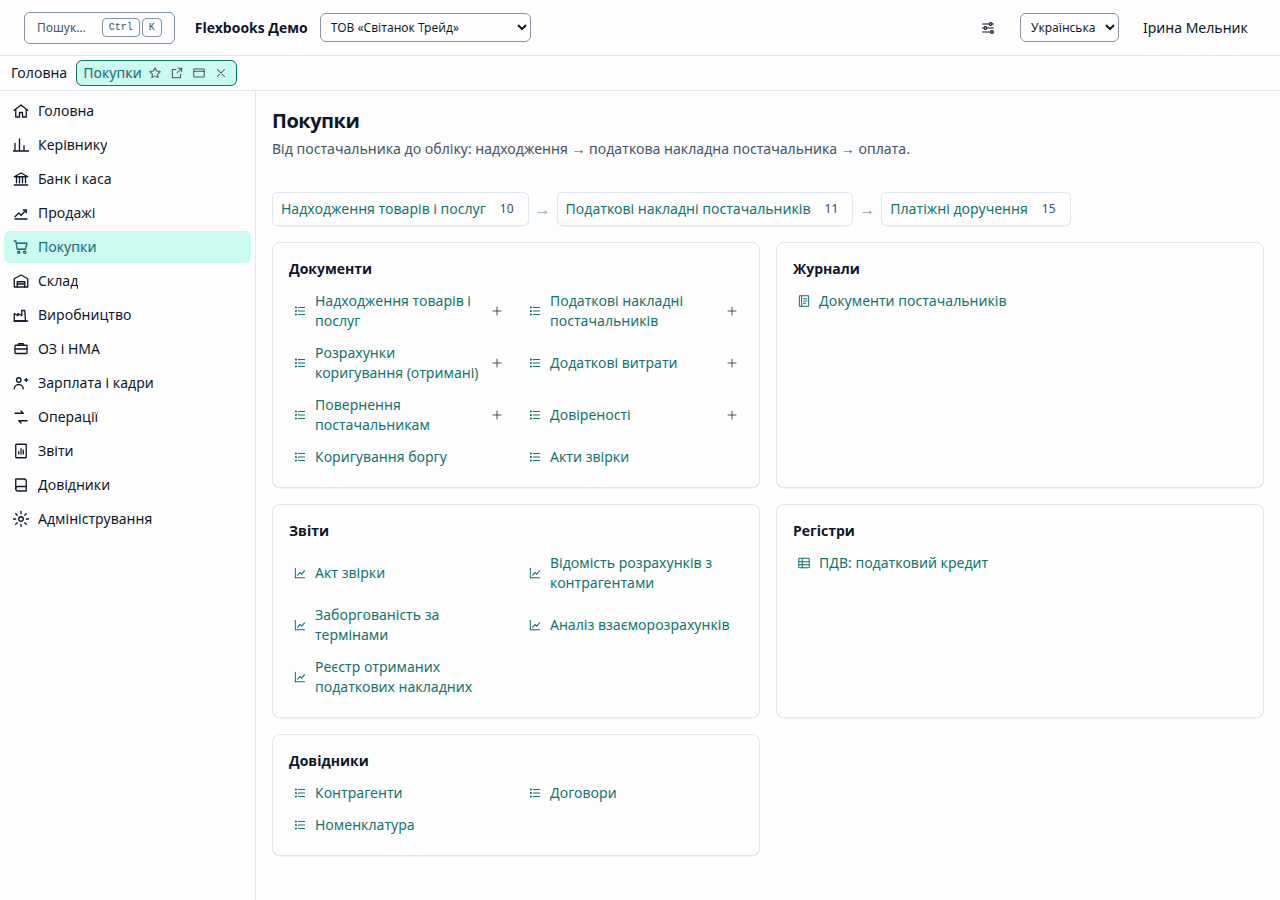
Ці групи показує панель функцій збоку, щойно відкрито будь-який список розділу; сама сторінка розділу на знімку збирає ті самі посилання в картки за видом: документи, журнали, звіти.
| Група | Що містить |
|---|---|
| Важливе | Документи постачальників |
| Інше в розділі | Надходження товарів і послуг, Податкові накладні постачальників, Розрахунки коригування (отримані), Додаткові витрати, Повернення постачальникам, Довіреності, Коригування боргу, Акти звірки |
| Див. також | Контрагенти, Договори, Номенклатура |
| Створити | Надходження товарів і послуг, Податкова накладна отримана, Розрахунок коригування (отриманий), Надходження додаткових витрат, Повернення товарів постачальнику, Довіреність |
| Звіти | Акт звірки, Відомість розрахунків з контрагентами, Заборгованість за термінами, Аналіз взаєморозрахунків, Реєстр отриманих податкових накладних |
Надходження товарів і послуг
Надходження товарів і послуг — товари, матеріали, обладнання й послуги від постачальника (вид визначається з рахунків рядків). Новий документ відкривається як надходження товарів; склад підставляється з Основного складу у ваших персональних налаштуваннях, якщо його задано. Номер документа постачальника обов'язковий. Рядок запасів потребує номенклатури (рахунок обліковує кількість за номенклатурою і складом); рядок послуг — статті витрат.
Типові проводки:
| Що | Проводки |
|---|---|
| Товари | Дт 281 Кт 631 (матеріали — Дт 201 Кт 631) |
| Послуги (оренда) | Дт 92 Кт 631 |
| ПДВ платника ПДВ, без авансу | Дт 6441 Кт 631 — податковий кредит непідтверджений до отримання податкової накладної |
| ПДВ після авансу постачальнику | Дт 6442 Кт 631; залік авансу Дт 631 Кт 371 |
| Неплатник ПДВ | ПДВ входить у вартість (наприклад, Дт 92 Кт 631 на всю суму) |
Друкована форма містить постачальника, одержувача, склад і документ постачальника. Платіжне доручення, створене на підставі надходження, називає надходження й документ постачальника.
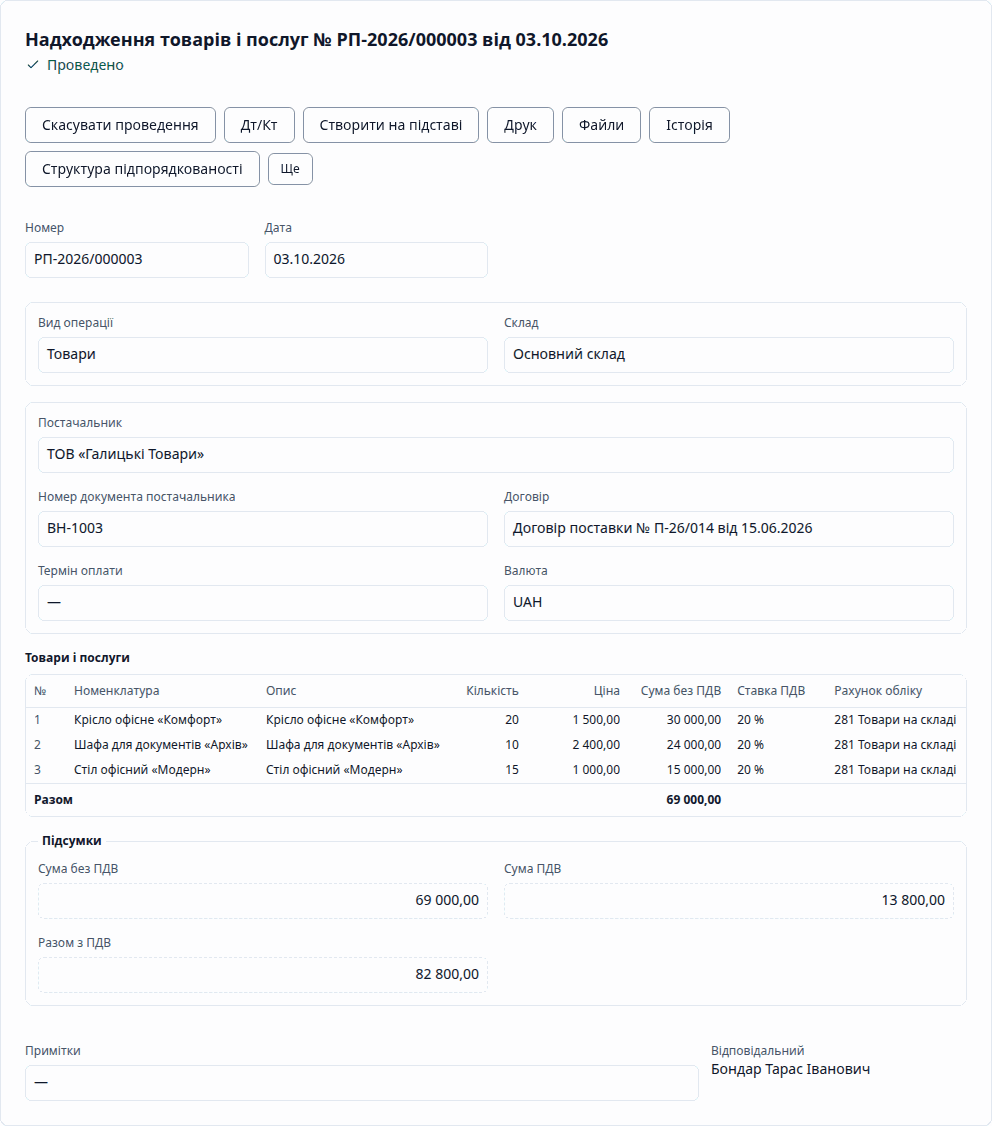
Надходження додаткових витрат
Надходження додаткових витрат (доставка тощо) створюється на підставі проведеного надходження й розподіляє суму на його рядки запасів за сумою або за кількістю; кожна частка округлюється до копійки, залишок — на останній рядок. Неплатник ПДВ додає ПДВ до розподіленої вартості.
Податкова накладна отримана
Податкова накладна отримана реєструє податкову накладну постачальника на підставі надходження або оплати постачальнику (аванс). Потрібні номер і дата накладної постачальника (не пізніше дати реєстрації); ту саму накладну не можна зареєструвати двічі. Проведення переносить кредит на 6412: Дт 6412 Кт 6441. Вид «Не включається до податкового кредиту» нічого не проводить; неплатнику ПДВ документ не дозволено. Через 365 днів від дати накладної форма попереджає.
Розрахунок коригування (отриманий)
На підставі повернення постачальнику — податкова накладна постачальника й повернуті рядки.
Довіреність
Довіреність створюється на підставі надходження і діє 15 днів; потрібні особа, строк дії (не раніше дати видачі) і товари. Друкується за формою М-2 з кількістю прописом.
Звіти
Ті самі звіти розрахунків, що й у Продажах, і Реєстр отриманих податкових накладних.