ОЗ і НМА
Розділ ОЗ і НМА містить облік основних засобів і нематеріальних активів. Він показується, коли в Головна → Функціональність увімкнено Основні засоби і НМА.
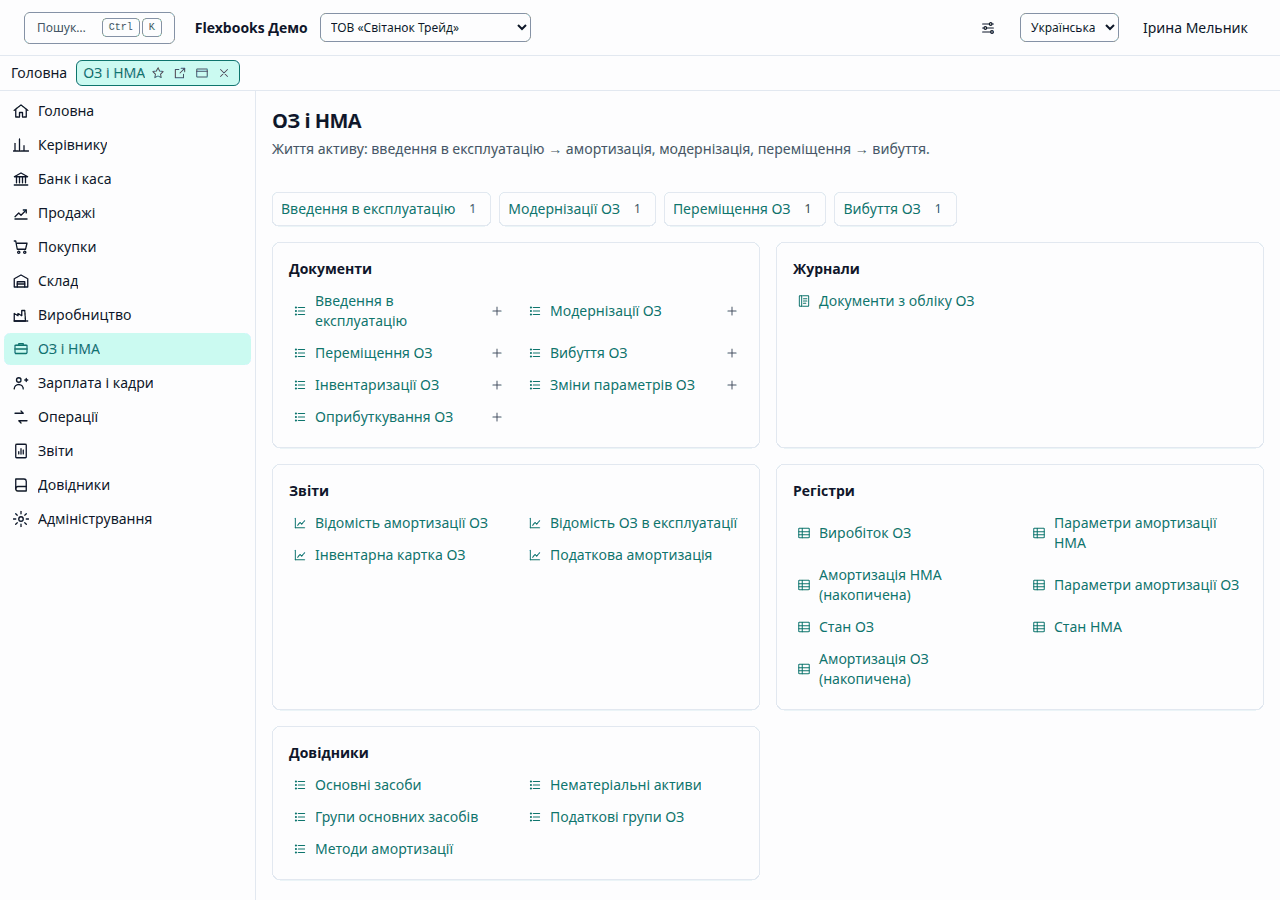
Ці групи показує панель функцій збоку, щойно відкрито будь-який список розділу; сама сторінка розділу на знімку збирає ті самі посилання в картки за видом: документи, журнали, звіти.
| Група | Що містить |
|---|---|
| Важливе | Документи з обліку ОЗ, Основні засоби, Нематеріальні активи |
| Інше в розділі | Введення в експлуатацію, Модернізації ОЗ, Переміщення ОЗ, Вибуття ОЗ, Інвентаризації ОЗ, Зміни параметрів ОЗ, Оприбуткування ОЗ, Виробіток ОЗ |
| Див. також | Групи основних засобів, Податкові групи ОЗ, Методи амортизації, Параметри амортизації ОЗ, Стан ОЗ, Стан НМА, Амортизація ОЗ (накопичена) |
| Створити | Введення в експлуатацію ОЗ, Модернізація ОЗ, Переміщення ОЗ, Списання ОЗ, Інвентаризація ОЗ, Зміна параметрів амортизації ОЗ, Оприбуткування ОЗ |
| Звіти | Відомість амортизації ОЗ, Відомість ОЗ в експлуатації, Інвентарна картка ОЗ, Податкова амортизація |
Надходження та введення в експлуатацію
Обладнання надходить документом Надходження товарів і послуг на капітальні інвестиції (Дт 1521 Кт 631, з основним засобом і кількістю). Введення в експлуатацію ОЗ створюється на підставі проведеного надходження, переносить вартість з 1521 на рахунок ОЗ (наприклад, 104) і записує параметри амортизації та стан ОЗ з дати документа. Строк і метод, не вказані в рядку, беруться з групи ОЗ. Документ друкується за формою ОЗ-1. Основний засіб, що вже в експлуатації, не вводиться вдруге.
Амортизація
Амортизацію нараховує щомісячна регламентна операція Нарахування амортизації ОЗ і НМА — першою серед операцій закриття місяця (див. Операції), з місяця, наступного за введенням. Методи:
- прямолінійний (наприклад, 12 000 за 12 місяців — Дт 92 Кт 131 по 1 000 на місяць з наступного місяця);
- зменшення залишкової вартості, прискорене зменшення залишкової вартості, кумулятивний;
- виробничий — за виробітком місяця з регістра Виробіток ОЗ.
Витрати виробничих ОЗ ідуть на 23, загальновиробничих — на 91, з підрозділом. Податкова амортизація використовує мінімальний строк податкової групи. Нематеріальний актив: надходження на 154, прийняття на 127, амортизація Дт 92 Кт 133 з наступного місяця.
Зміни
- Модернізація ОЗ збільшує вартість (Дт 104 Кт 1522) і амортизує залишкову вартість за новим строком з наступного місяця.
- Переміщення ОЗ переносить ОЗ без проводок; з наступних місяців амортизація йде на новий підрозділ і рахунок.
- Зміна параметрів амортизації ОЗ змінює з наступного місяця строк (перебазування залишкової вартості), ліквідаційну вартість, рахунок витрат або вимикає нарахування («Нараховувати амортизацію» = ні).
Вибуття та інвентаризація
- Списання ОЗ нараховує амортизацію останнього місяця, списує знос і залишкову вартість на 976; друкується за формою ОЗ-3. Продаж ОЗ заповнює опис і ставку ПДВ рядка; на його підставі створюється податкова накладна. Неплатник ПДВ не нараховує ПДВ на продаж.
- Інвентаризація ОЗ перелічує ОЗ, що числяться; відсутні стають списанням на її підставі.
- Оприбуткування ОЗ — надлишок за справедливою вартістю (Дт 104 Кт 746), амортизується з наступного місяця.
Звіти
- Відомість амортизації ОЗ — по кожному ОЗ: на початок, нараховано, списано, на кінець; сума нарахованого дорівнює кредитовому обороту 13х.
- Відомість ОЗ в експлуатації — ОЗ на дату з вартістю і зносом з бухгалтерського обліку.
- Інвентарна картка ОЗ — усі рухи ОЗ; друкується за формою ОЗ-6.
- Податкова амортизація — за податковими групами, дорівнює податковому регістру.