Зарплата і кадри
Розділ Зарплата і кадри містить кадрові документи, нарахування й виплату зарплати та зарплатні звіти. Він показується, коли в Головна → Функціональність увімкнено Зарплата і кадри.
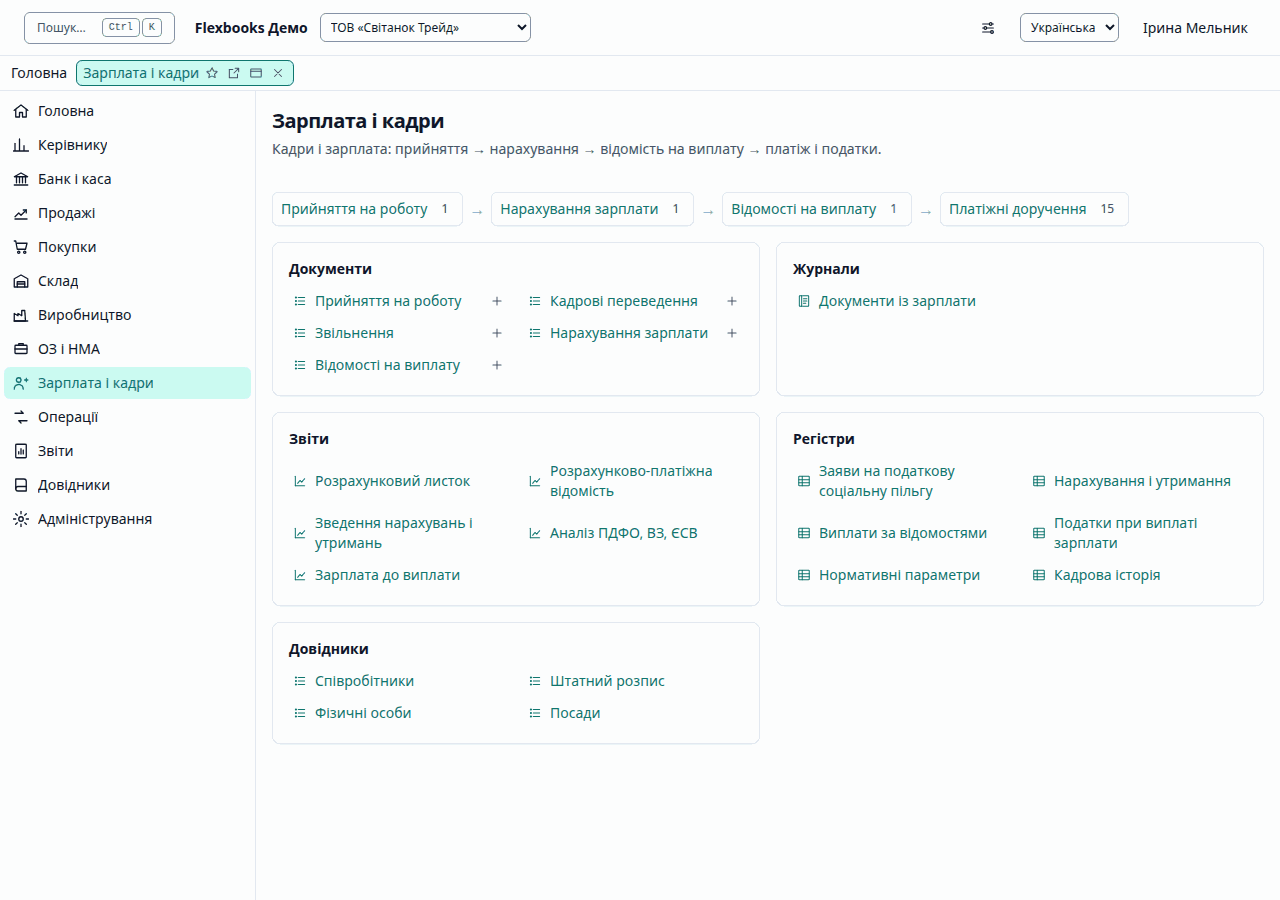
Ці групи показує панель функцій збоку, щойно відкрито будь-який список розділу; сама сторінка розділу на знімку збирає ті самі посилання в картки за видом: документи, журнали, звіти.
| Група | Що містить |
|---|---|
| Важливе | Документи із зарплати, Співробітники |
| Інше в розділі | Прийняття на роботу, Кадрові переведення, Звільнення, Нарахування зарплати, Відомості на виплату, Штатний розпис, Заяви на податкову соціальну пільгу |
| Див. також | Фізичні особи, Посади, Нормативні параметри, Кадрова історія, Зарплата до виплати |
| Створити | Прийняття на роботу, Кадрове переведення, Звільнення, Нарахування зарплати, Відомість на виплату зарплати |
| Звіти | Розрахунковий листок, Розрахунково-платіжна відомість, Зведення нарахувань і утримань, Аналіз ПДФО, ВЗ, ЄСВ, Зарплата до виплати |
Кадрові документи
- Прийняття на роботу записує працівника в Кадрову історію з дати прийому й заповнює картку значеннями за замовчуванням. Працівника, який уже працює, не можна прийняти вдруге.
- Кадрове переведення змінює лише те, що названо в його рядку.
- Звільнення завершує роботу після останнього робочого дня.
- Перевести чи звільнити працівника, який на цю дату не працює, не можна; рядки перевіряються на дублікати, дату в межах місяця документа й організацію.
Нарахування зарплати
Нарахування зарплати заповнює оклади місяця з кадрової історії (з урахуванням відпрацьованих днів і частки ставки) і рахує ПДФО, військовий збір і ЄСВ за ставками регістра Нормативні параметри. Проводки на кожного працівника — на рахунок витрат його підрозділу й статті витрат:
| Що | Проводки |
|---|---|
| Нарахування | Дт 91 / 92 / 93 Кт 661 |
| ПДФО | Дт 661 Кт 6411 |
| Військовий збір | Дт 661 Кт 6421 |
| ЄСВ роботодавця | Дт 91 / 92 / 93 Кт 651 |
| Утримання (наприклад, аліменти) | Дт 661 Кт 685 |
Лікарняні: частина роботодавця — на витрати, частина Фонду — Дт 378 Кт 663. Документ із застарілими податками, без потрібної ставки або з помилковим рядком не проводиться.
Відомість на виплату зарплати
Відомість на виплату зарплати заповнює борги: сума відомості дорівнює сумі «на руки» по працівниках разом з податками до сплати. На її підставі створюються платіжні доручення на виплату й на податки, які закривають 661, 64х і 651. Готівкою відомість виплачують одним ВКО; невиплачене депонується (Дт 661 Кт 662). Платіж, що не відповідає відомості, не приймається.
Звіти
- Розрахунковий листок — місяць одного працівника з боргом.
- Розрахунково-платіжна відомість — по працівниках, борг сходиться; друкується за формами П-7 (зведена) і П-6 (по працівнику).
- Зведення нарахувань і утримань — за розділами й видами.
- Аналіз ПДФО, ВЗ, ЄСВ — по працівниках; підсумки дорівнюють кредитовим оборотам 6411 / 6421 / 651.
- Зарплата до виплати.
Звіт однієї організації нічого не показує іншій. Податковий розрахунок (Д1, 4ДФ) — у Регламентованій звітності.